
INTERVJUU ⟩ Rait Kondor: mulle meeldib leida teistsuguseid investeerimisvõimalusi
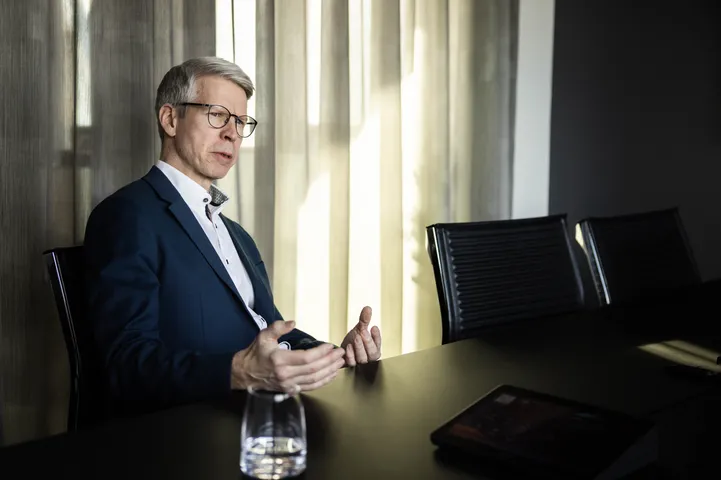
INVL Family Office’i investeerimisstrateeg Rait Kondor aitas Eesti rikastel perekondadel investeerida Leedu suurimasse kaitseotstarbelisse projekti Rudninkais läbi kaitseinfrastruktuuri fondi. Pikaajalise kogemusega investorina on ta oma isiklikku raha suunanud sinna, kuhu laiem investorite ring ei oska sageli vaadata.
Üle 30 aastase ajalooga erakapitali haldaja INVL on viimasel paaril aastal asunud jõulisemalt tegutsema ka Eesti turul, seda peamiselt läbi heal järjel perekondade rahaasjade juhtimisega tegeleva ettevõtte INVL Family Office. Leedus on sarnane kogemus juba 2015. aastast ja sealsete klientide arv on kasvanud üle 1100.
Võlakirjade ja paljude teiste traditsiooniliste investeeringuvormidega võrreldes sageli märksa paremat tootlust pakkuva INVL Family Office’i Eesti investeerimisstrateeg Rait Kondor on pikaaegse valdkondliku kogemusega ja ei tee saladust, et investeerimine ning selleks kohati ootamatute, ent korraliku kasumipotentsiaaliga võimaluste otsimine on tema suur huvi ka väljaspool igapäevatööd.
Milline on teie enda kõige edukam investeering?
Enne börsile minekut said töötajad LHV aktsiat osta. See raha tuli isegi kümnekordselt tagasi. Samas jäi lauale mitmekümnekordne tootlus, sest aktsiad oli vaja teiste projektide jaoks realiseerida.
Aga hiljutised rahapaigutused?
Eelmisest aastast meeldis mulle väga Alphabeti aktsia, just selle suhtelise soodsuse ja tugeva turupositsiooni tõttu. Sellega tuli eelmisel aastal üle 60 protsendine tootlus.
Väga hästi sai ka teenitud šokolaaditootja Barry Callebaut’ aktsiaga. Ettevõttel oli vahepeal raske, kuna kakao kallines. Toodete väljamüügihinnad olid ära fikseeritud, sisendhinnad lahti. Siis kui eelmisel aastal hakkasid kakao hinnad allapoole tulema, mõjus see aktsiale positiivselt. Sattusin ajastuse mõttes õigel ajal peale, nii et kokkuvõttes tuli sealt veidi üle poole aasta perioodi jooksul umbes 50 protsenti tootlust. Mulle meeldib vahepeal otsida selliseid erilisi asju, mida teised tähele ei pane.
Näiteks 2023. – 2024. aastal sain kasumit Saksamaa elukondliku kinnisvara ettevõtetega, mis olid raamatupidamisväärtusega võrreldes palju odavamalt hinnatud. Toona toimus aktsiahindade kallinemine, kuna tulemused paranesid seoses intressimäärade langemisega. Samas peab arvestama, et need suurte kinnisvaraportfelliga ettevõtted olid suured laenud odava intressiga võtnud, nii et viimastel kuudel oleme näinud nende aktsiate olulist odavnemist, kuna arvestatakse, et intresside tõustes peavad nad neid laene kallima intressiga refinantseerima.
Ühe Kanada keskmise suurusega kullakaevandaja aktsiaostuga läks kunagi hästi, sest ostsin juba 2023. aastall kui kulla hinnatõusu polnud veel selliselt alanud, mida nägime siin 2025. aastal. Eelmisel aastal küll otsustasin selle pärast olulist hinnatõusu maha müüa, kuna kulla hind on siiski tsükliline, kuid hiljuti ostsin teatud osas sellest tagasi.
Millega on kehvasti läinud?
Kui eelmisest aastast räägime, siis kehvasti on läinud Euroopa autotootjatega. Ma oleks sealt natuke rohkem lootnud. Minu arvestas on see kartus liiga suur, et Hiina autod tulevad ja võtavad Euroopa turu ära. Lõuna-Korea autode turuvõtmine oli tegelikult päris aeglane. Euroopas sunniti autotootjaid palju elektriautosid tootma, nende arenduskulud olid suured ja marginaalid on alla tulnud. Volkswageni turuosa on väga tugev vaatamata hiinlaste ohule ja elektriautodele. Aga aktsia hind sisuliselt ei liigu, rõõmu saab tunda peamiselt dividendidest. Ma ootasin ka, et CO2 emissioonireegleid Euroopas lõdvendatakse, aga see lõdvendus on siiani olnud väike.
Kui suurt ohtu võivad endast kujutada võbelused eralaenude (private credit) turul? Näiteks hiljutised arengud Blue Owl eralaenude fondidega?
Siin peab alustama sellest, et USAs on läinud finantsinseneeria Euroopaga võrreldes kõrgemale tasemele. Blue Owli poolt on asutatud oma äriarenduse ettevõtted, mis omakorda saavad laene anda.
USAs oli neid hädajuhtumeid varemgi. First Brands läks uppi, kes oli kolme kuni viie aastaga ostnud kokku erinevaid auto varuosade tootmisettevõtteid ja finantseeris seda suurelt laenurahaga. Ta kasutas faktooringut oma teiste laenude refinantseerimiseks. Selle ettevõtte laenumull läks nii suureks, et lõhkes. See tekitas küsimused, kuidas bilansivälised kohutused olid kajastatud. Mingit suuremat järellainetust sellele ei tekkinud.
Blue Owl lahendas oma asjad sedasi ära, et vahepeal pandi fondist raha väljamaksed varade müügiks kinni. Nad saidki teatud osa varadest müüdud ja seda raamatupidamisväärtusega, mis iseenesest oli positiivne, et ei pidanud allahindlust tegema. Seda sektorit jälgitakse tähelepanelikult ka edaspidi.
Tulevik näitab, kas sellest tekib mingi suurem teema või mitte. Eralaenude maailm on nii lai, et mingid osad töötavad sellest väga hästi, nii et siin ei saa kõiki asju ühte patta panna.
Loe täispikka Postimees intervjuud: https://majandus.postimees.ee/8454886/intervjuu-rait-kondor-mulle-meeldib-leida-teistsuguseid-investeerimisvoimalusi
Foto: Madis Veltman / Postimees
News